Domain beisein.de kaufen?
Wir ziehen mit dem Projekt
beisein.de um.
Sind Sie am Kauf der Domain
beisein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beisein.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
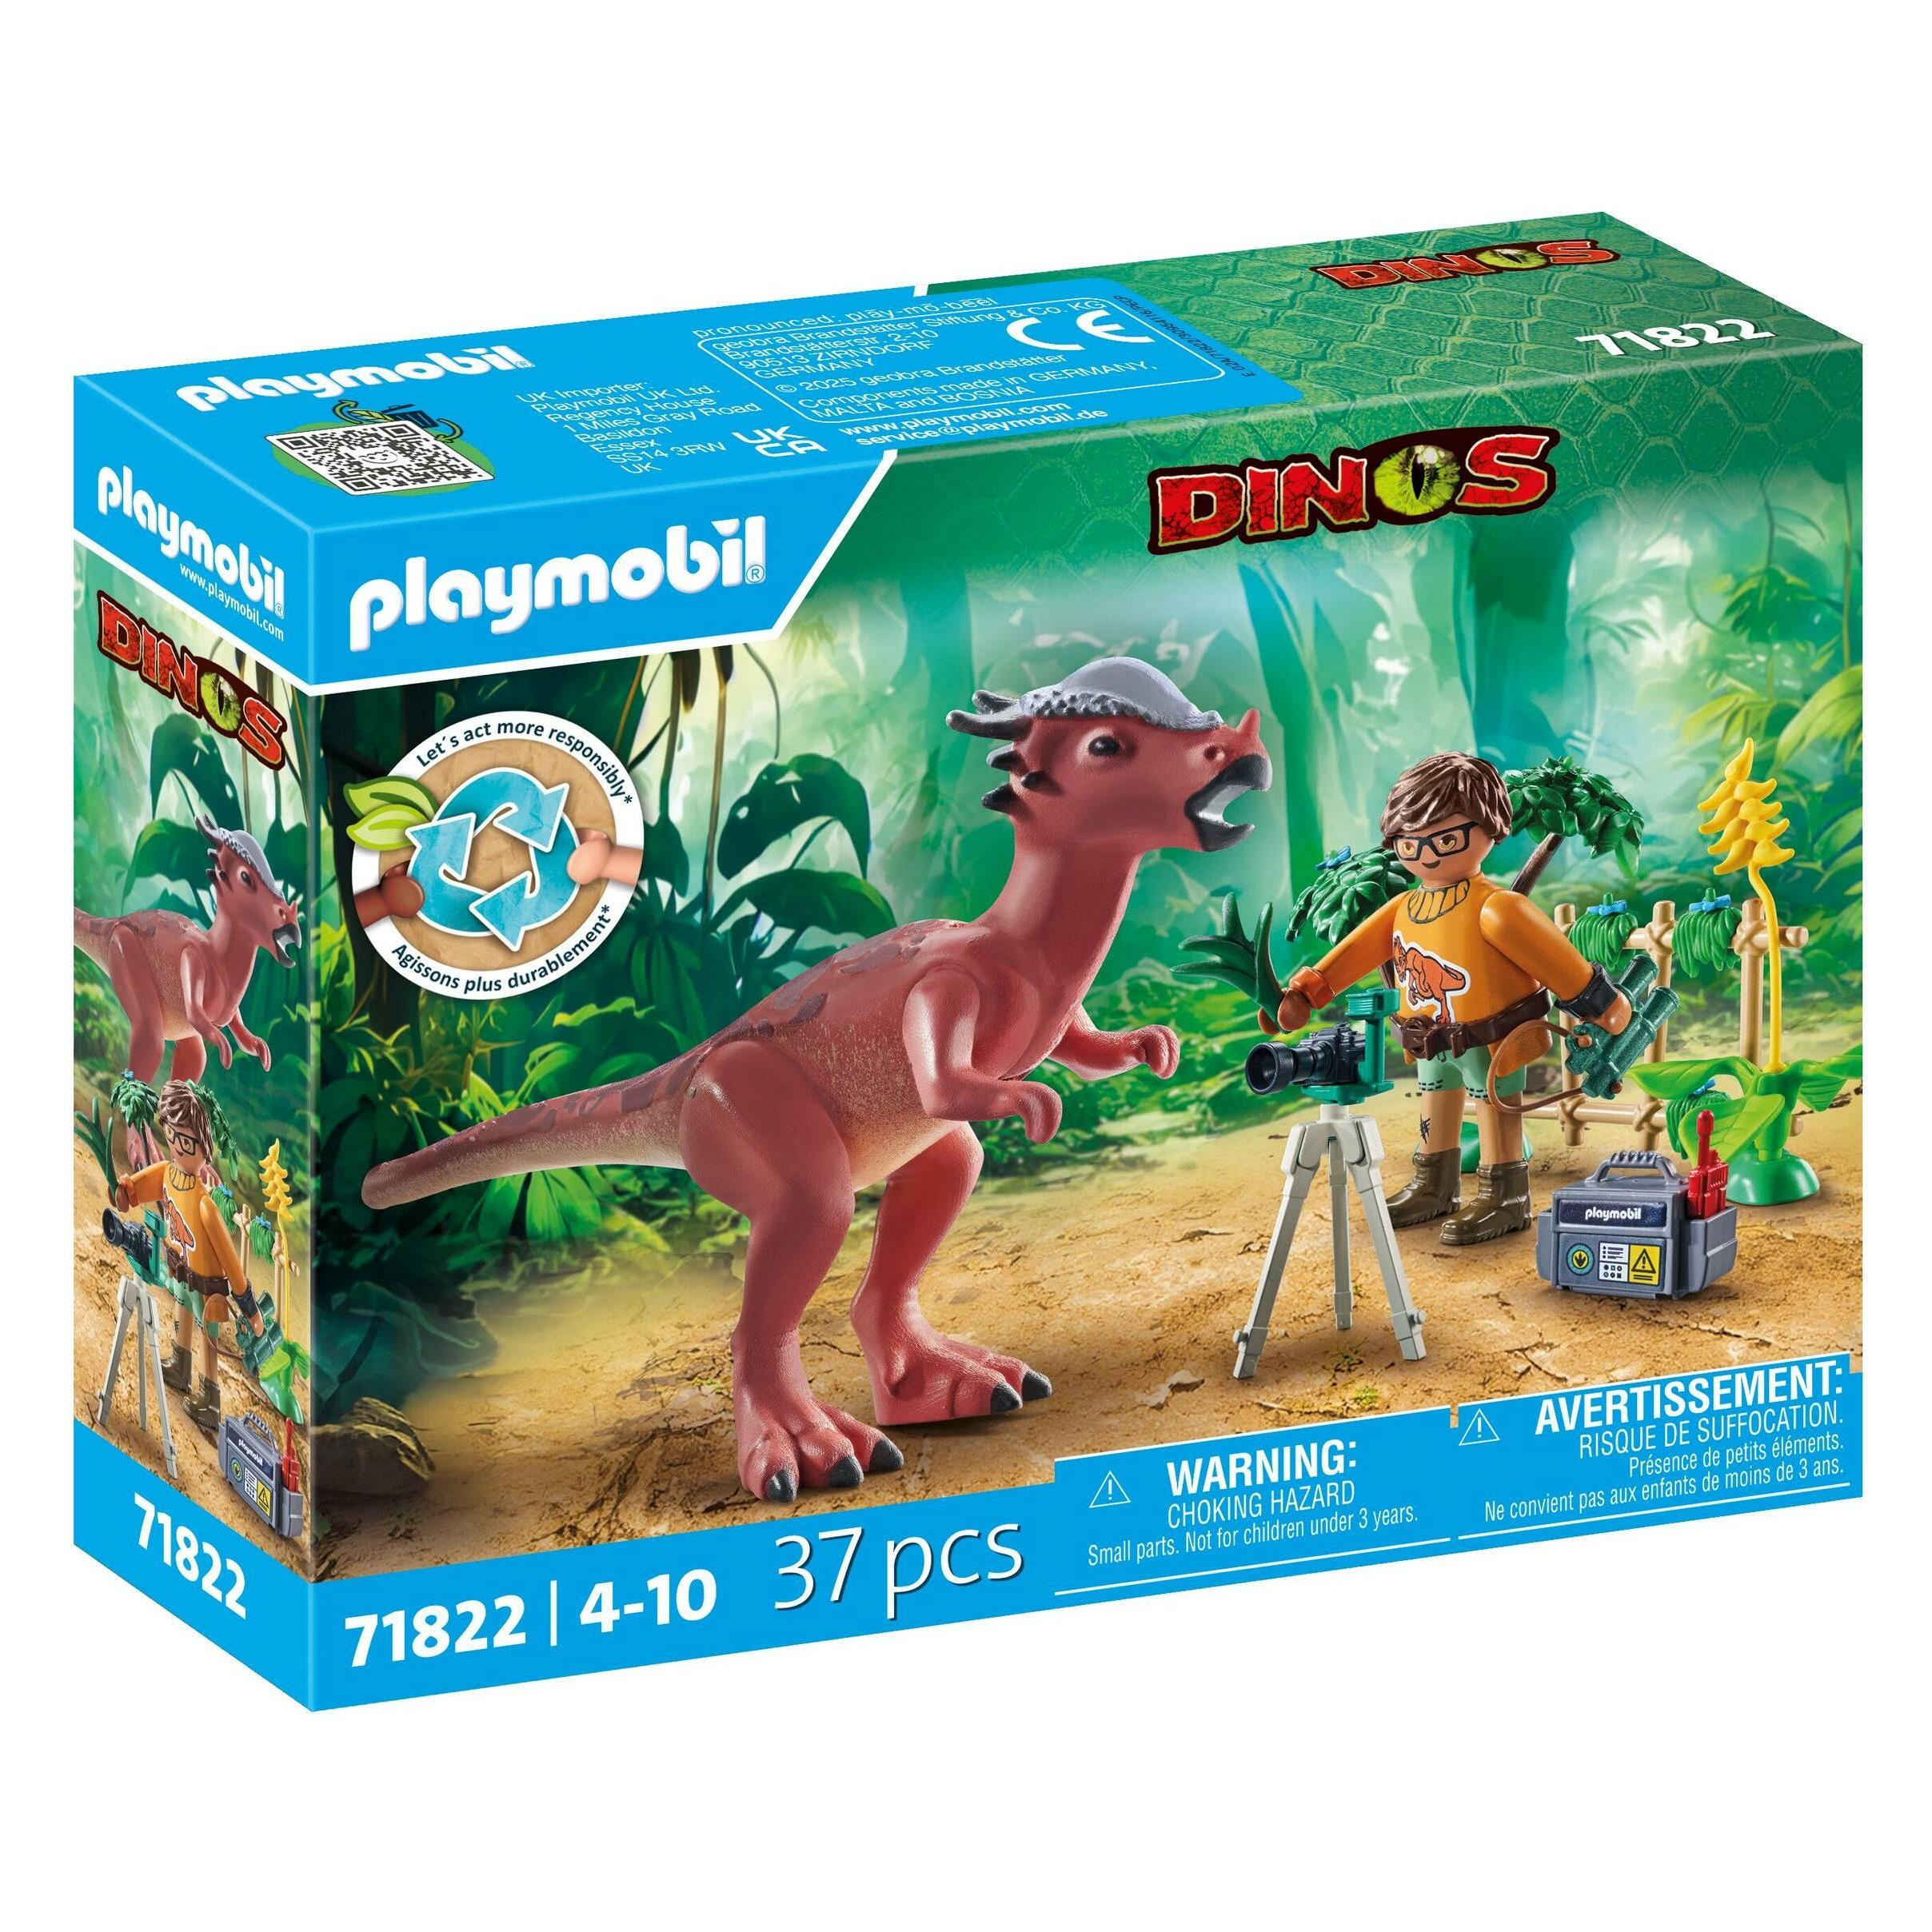
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und15,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beobachtung und Entwicklungsdokumentation, Fachbücher von Armin KrenzDas Fachbuch "Beobachtung und Entwicklungsdokumentation" von Armin Krenz bietet eine umfassende Einführung in die zentrale Rolle der Beobachtung in der Elementarpädagogik. Es dient als praktisches Handbuch für Fachkräfte, die die Entwicklung von Kindern professionell dokumentieren und analysieren möchten. Das Buch behandelt grundlegende Prinzipien, Aufgaben und Ziele einer qualitätsvollen Beobachtung und geht auf häufige Wahrnehmungs- und Beurteilungsfehler ein. Zudem werden verschiedene Beobachtungsbögen und -protokolle vorgestellt, die den Leser*innen helfen, strukturierte Entwicklungsberichte zu erstellen. Die begleitende Website bietet zusätzliche Ressourcen, darunter Formulare zum Download, die die Anwendung der im Buch vermittelten Inhalte unterstützen. Dieses Werk richtet sich sowohl an Studierende als auch an erfahrene Fachkräfte in der Sozial- und Heilpädagogik und fördert ein besseres Verständnis für die kindliche Entwicklung sowie die Kommunikation mit Kolleg*innen und Eltern.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
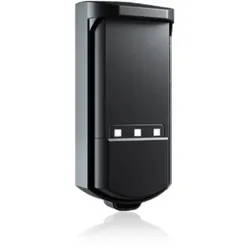
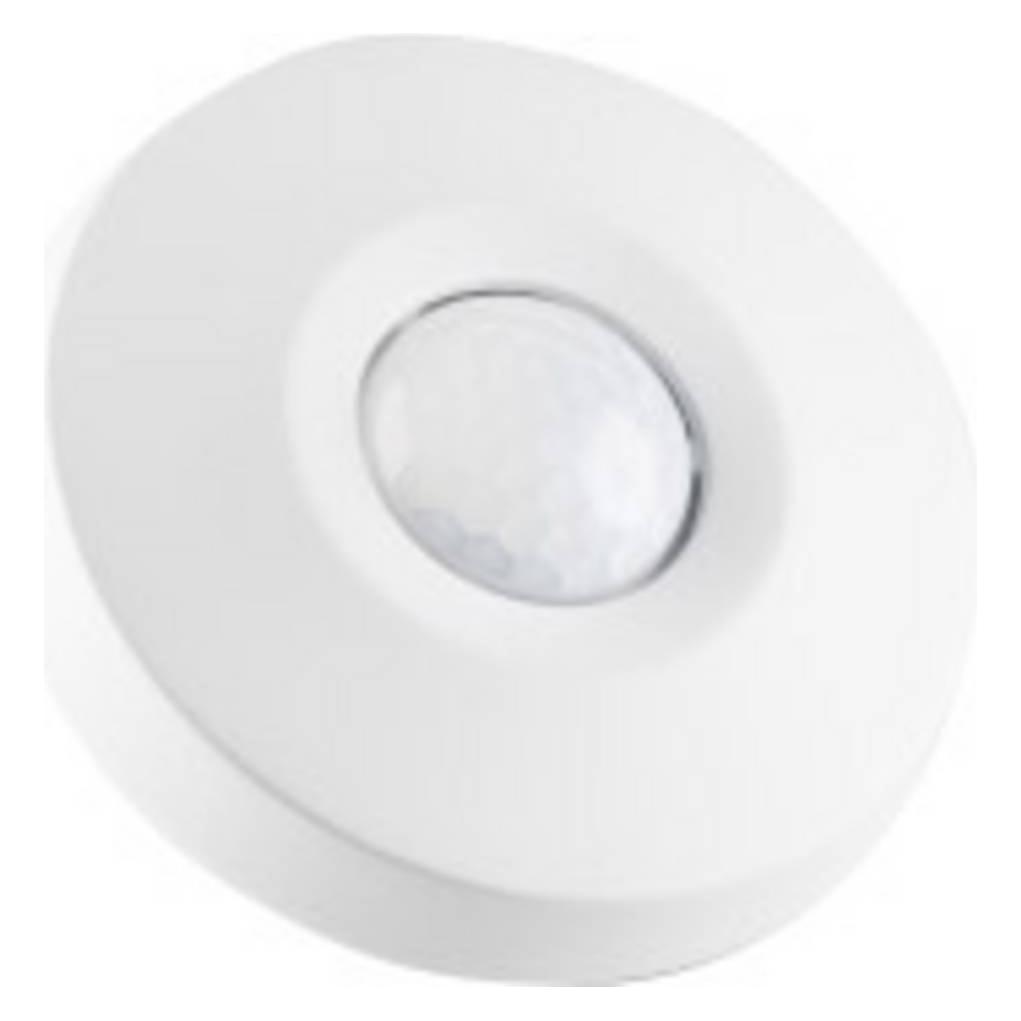
BEA EVOLOOP Radarscanner Anwesenheit/Öffnung 7,0x7,0mBea EVOLOOP Sensor für Schrankensysteme EVOLOOP ist die digitale Alternative zu Induktionsschleifen und Lichtschranken und ersetzt harte Arbeit durch intelligente Arbeit. Dank des 140°-Sichtfeldes können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren und für Ihre Anwendung anzupassen. EVOLOOP kann nicht nur das Öffnen und Schließen der Schranke auslösen, sondern auch Ticketing- und Kennzeichenerkennungssysteme aktivieren. Außerdem kann er sowohl Fahrzeuge als auch Fußgänger (Typ D) schützen, indem es das Risiko eines Kontakts mit dem Schrankenbaum in allen Umgebungen und unter allen Bedingungen reduziert. Anschließen und loslegen Keine staubigen Straßenarbeiten mit lärmenden und schweren Geräten mehr. Genießen Sie eine montagefreundliche, saubere und zeitsparende Erfahrung mit EVOLOOP. Montieren Sie einfach den Sensor, schließen Sie ihn an und starten Sie das Auto-Setup. Verbinden & einstellen Starten Sie über die mobile App ein einfaches Auto-Setup und richten Sie im Handumdrehen 2 vorkonfigurierte Schleifen ein. Falls gewünscht, können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren. Schleifentyp und den Zieltyp auswählen und eine Richtungserkennung zur Querverkehrerkennung hinzufügen. KONFORMITÄT EN 12453 (Typ D) Vielseitige Lösung EVOLOOP passt sich an alle Anwendungen an. Egal, ob Sie ein gebührenpflichtiges Parksystem einrichten wollen oder einen Schutz gegen Kollisionen mit dem Schrankenbaum benötigen. EVOLOOP bietet alles. Bei jedem Wetter, auf allen Oberflächen EVOLOOP kann bei jedem Wetter und auf allen Straßenbelägen installiert werden. Die virtuellen Schleifen sind absolut zuverlässig und widerstandsfähig in allen Umgebungen und Bedingungen. Durch Mikrowellentechnologie ignorieren extreme Wetterbedingungen wie Nebel, starken Regen, Frost oder Schnee. Technische Daten Technologie FMCW, Mowa inside (Mikrowellen) Sendefrequenz 60 GHz Maximales Erfassungsfeld Bis zu 7 m Dichte der Sendeleistung < 20 dBm EIRP Radar-Sichtfeld 140° Öffnungsfeld und 40° in der Höhe Prüfkörper für Schutzklasse D Eckreflektor mit RCS = 0,17 m2 Seitliche Winkeleinstellung -20° bis +20° Stromversorgung* 12-30 V DC +/-10 % – 12-24 V AC +/-10 % Leistungsaufnahme <3 W Einschalt-Spitzenstrom 1.3A Kabellänge 3 m (Standard) Antwortzeit Typischerweise 100 ms (max. 250 ms) Eingang 1 Optokoppler (galvanisch isoliert – polaritätsfrei) LED-Signal 3 RGB LED und 1 weiße LED für Bluetooth® Abmessungen 50 mm x 150 mm x 68 mm (Formfaktor) Temperaturbereich -25 °C bis +55 °C **; 0-95 % relative Luftfeuchtigkeit, nicht kondensierend. Schutzklasse IP65 (IEC/EN 60529) Gehäusematerial/Farbe PC/ASA/Aluminium ADC12 – schwarze Farbe Bluetooth® Betriebsbandbreite: 2402 MHz – 2480 MHz Maximale Sendeleistung: 12 dBm Ausgänge* 2 elektronische Relais (galvanisch getrennt - polaritätsfrei)1 Relais Konformität Dieses Produkt entspricht allen geltenden EG-Richtlinien. Für weitere Informationen, siehe Konformitätserklärung. Bitte beachten Sie, dass externe Stromquellen eine doppelte Isolierung von Primärspannungen gewährleisten müssen. Bei Verwendung einer Wechselstromversorgung ist die maximale Temperatur auf 50 °C begrenzt. Alle Werte wurden unter Standardbedingungen bei einer Temperatur von 25 °C gemessen. Technische Daten können ohne vorherige Ankündigung geändert werden. Für den Bea EVO Loop Sensor wird keine extra Fernbedienung zur Einrichtung benötigt. Die Programmierung findet über eine Handyapp statt, die sich über Bluetooth mit dem Gerät verbindet.898,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und15,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
Ähnliche Suchbegriffe für Sonstigen
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beobachtung und Entwicklungsdokumentation, Fachbücher von Armin KrenzDas Fachbuch "Beobachtung und Entwicklungsdokumentation" von Armin Krenz bietet eine umfassende Einführung in die zentrale Rolle der Beobachtung in der Elementarpädagogik. Es dient als praktisches Handbuch für Fachkräfte, die die Entwicklung von Kindern professionell dokumentieren und analysieren möchten. Das Buch behandelt grundlegende Prinzipien, Aufgaben und Ziele einer qualitätsvollen Beobachtung und geht auf häufige Wahrnehmungs- und Beurteilungsfehler ein. Zudem werden verschiedene Beobachtungsbögen und -protokolle vorgestellt, die den Leser*innen helfen, strukturierte Entwicklungsberichte zu erstellen. Die begleitende Website bietet zusätzliche Ressourcen, darunter Formulare zum Download, die die Anwendung der im Buch vermittelten Inhalte unterstützen. Dieses Werk richtet sich sowohl an Studierende als auch an erfahrene Fachkräfte in der Sozial- und Heilpädagogik und fördert ein besseres Verständnis für die kindliche Entwicklung sowie die Kommunikation mit Kolleg*innen und Eltern.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperliche Gegenwart, SchulbücherDer Sammelband 'Körperliche Gegenwart' bietet einen interdisziplinären Zugang zu Fragen der Körperlichkeit in Bildung, Kultur und Gesellschaft. Die Beiträge, die aus einer Ringvorlesung an der Universität Vechta stammen, beleuchten das Thema aus unterschiedlichen Perspektiven. Dabei werden sportpädagogische Fragestellungen, trans* Identitäten im Sportunterricht, weibliche Sexualität, Ästhetik und der Einfluss von Künstlicher Intelligenz kritisch und kreativ diskutiert. Die Autorinnen und Autoren, darunter Robin Bleser und Manuel Clemens, verbinden theoretische Ansätze mit persönlichen und praxisnahen Erfahrungen. Das Buch richtet sich an Leserinnen und Leser, die an einer vertieften Auseinandersetzung mit den vielfältigen Dimensionen von Körperlichkeit interessiert sind. Es bietet einen Raum für kritische Reflexion und neue Denkansätze, die sowohl akademische als auch alltägliche Perspektiven einbeziehen. Die interdisziplinäre Herangehensweise ermöglicht es, das Thema aus verschiedenen Blickwinkeln zu betrachten und fördert so ein umfassenderes Verständnis der gesellschaftlichen und kulturellen Dynamiken.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.