Domain beisein.de kaufen?
Wir ziehen mit dem Projekt
beisein.de um.
Sind Sie am Kauf der Domain
beisein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beisein.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
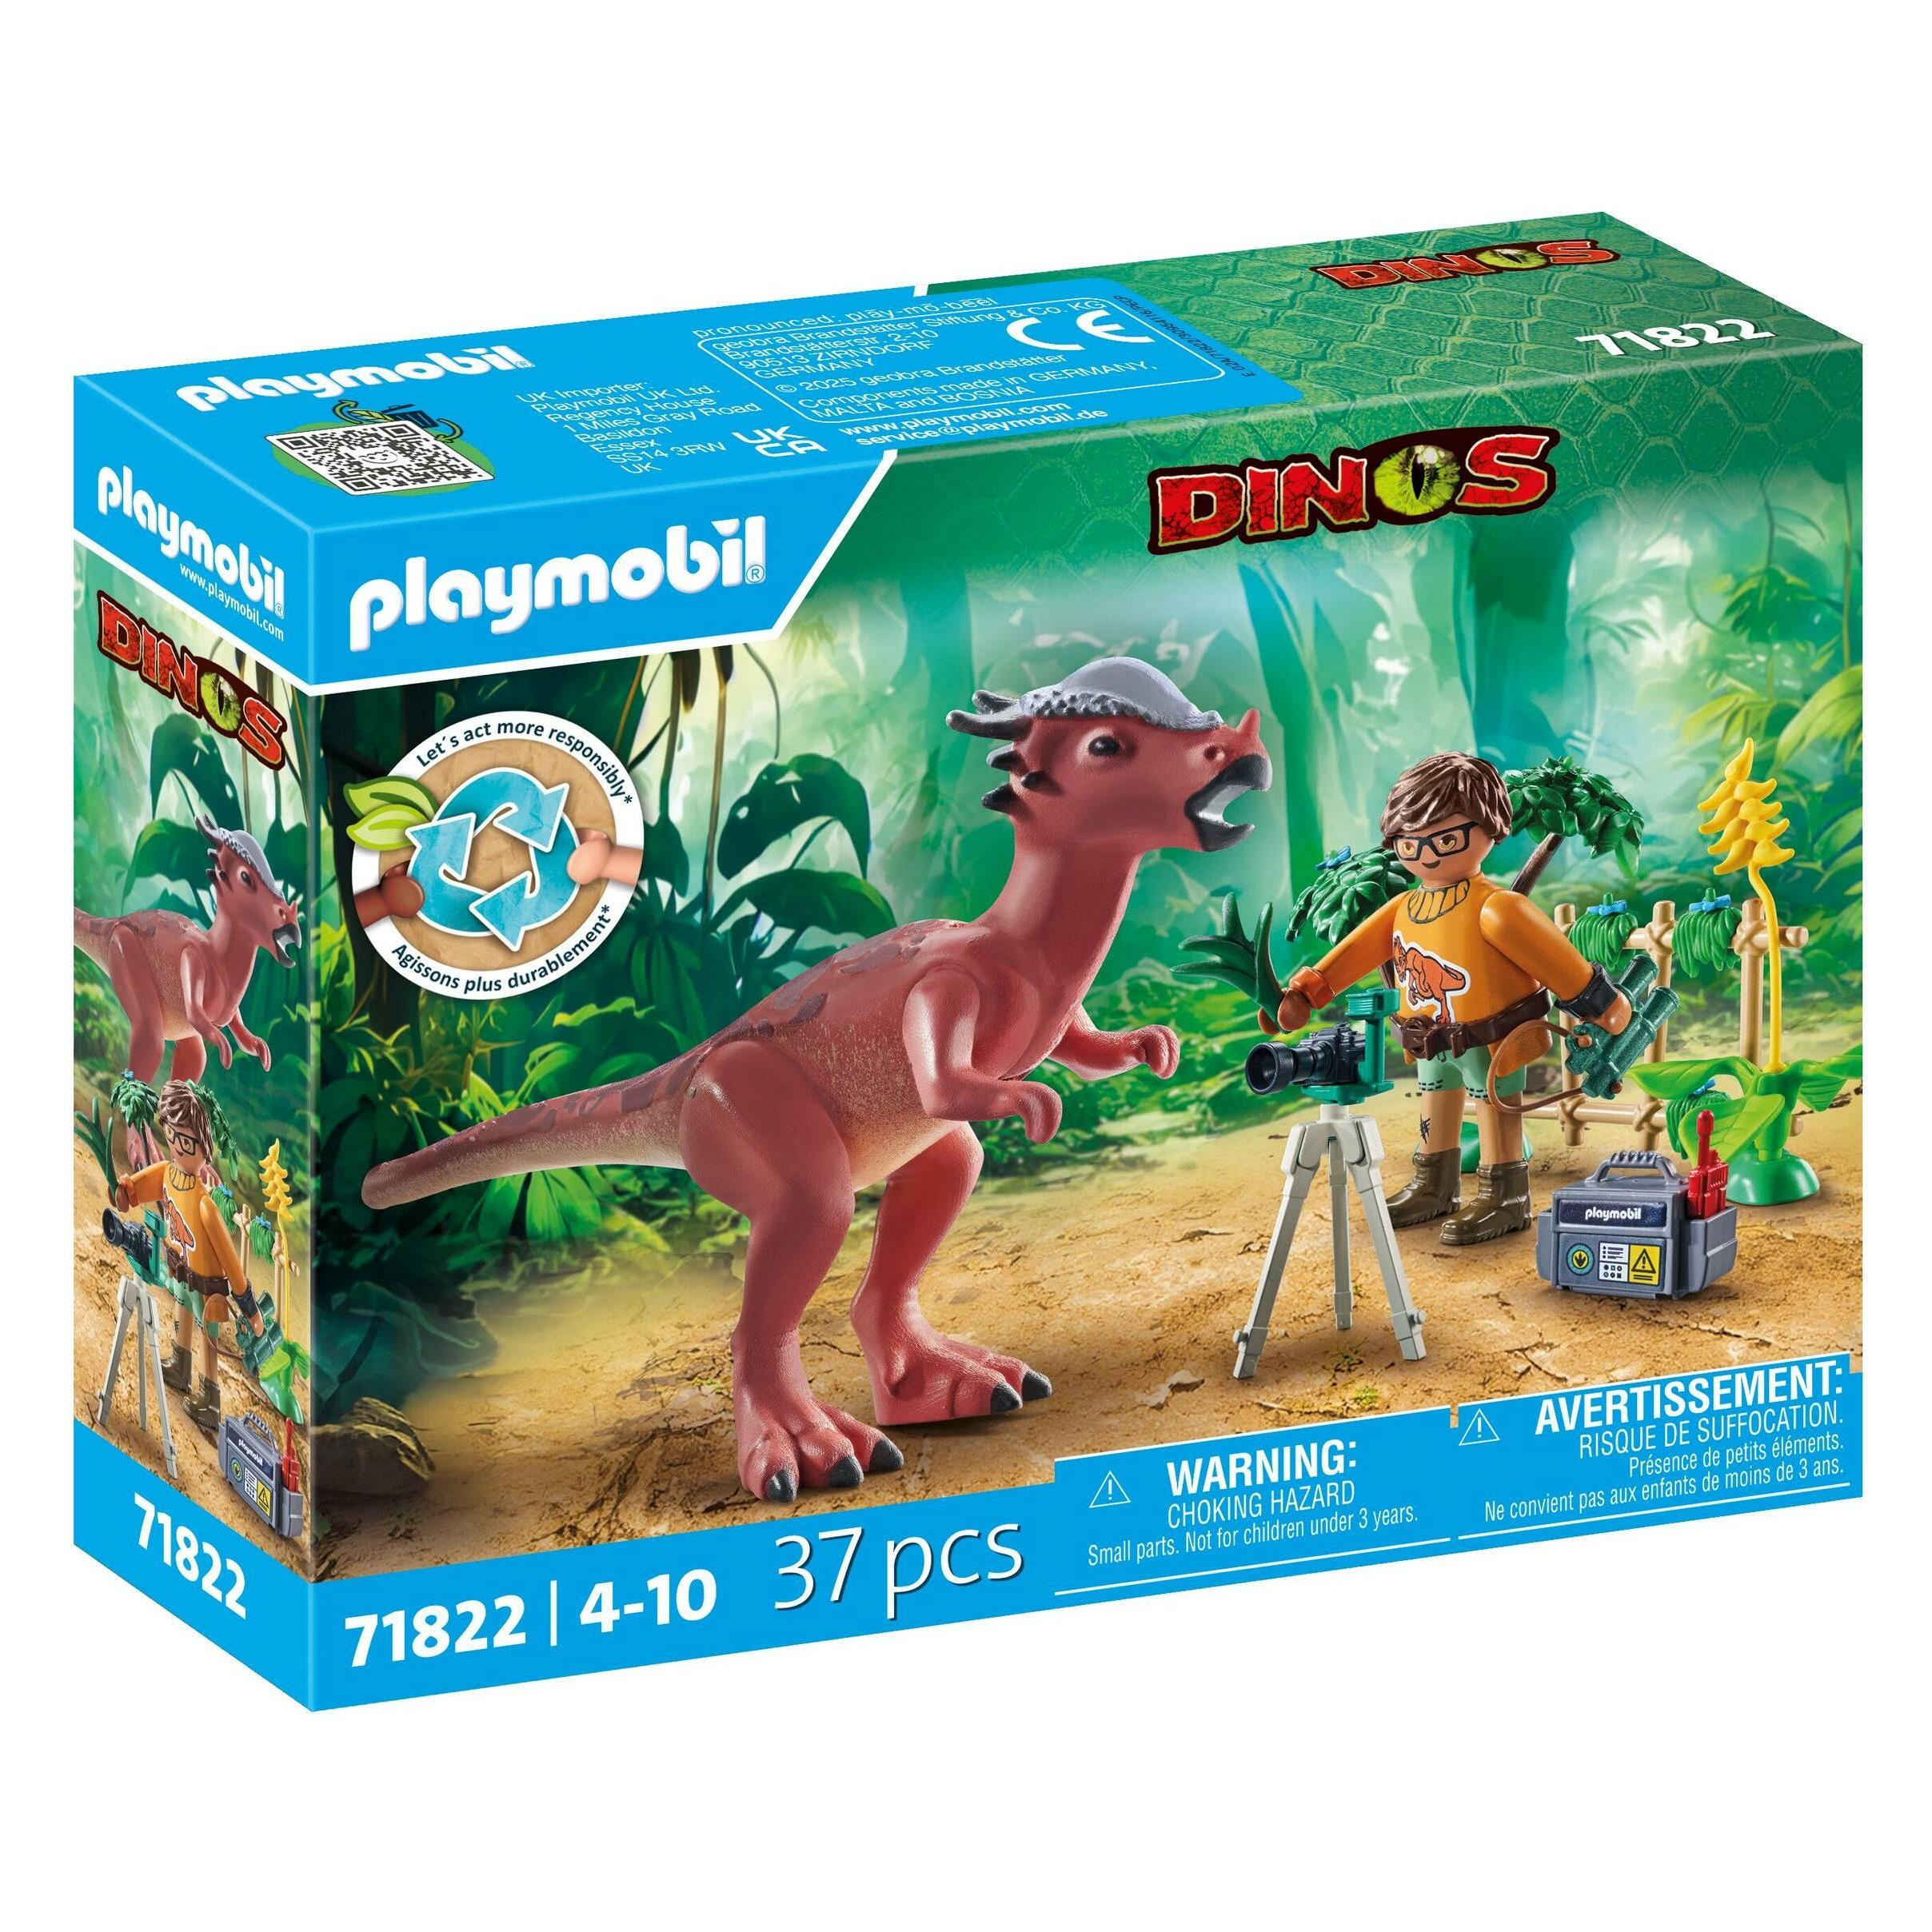
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Manfried RauchensteinerÜber 100 Jahre Geschichte umfasst Manfried Rauchensteiners überarbeitete und erweiterte Neuauflage seines 2017 erstmals erschienenen Buches „Unter Beobachtung. Österreich seit 1918“. Der mehrfach preisgekrönte Historiker bietet damit einen spannenden und abwechslungsreichen Überblick über die historischen Entwicklungen des Landes. Österreich war - und ist - immer wieder für Aufregungen gut. Was 1918 mit der Gründung der Ersten Republik als Experiment begann, war 1938 auch schon wieder gescheitert, was viele Menschen mit Genugtuung registrierten. 1945 stellten die vier Besatzungsmächte das Land unter Kuratel. Und auch in der Folge sorgte Österreich immer wieder für internationale Aufmerksamkeit: 1956 während des Volksaufstands in Ungarn, 1968 bei der Besetzung der Tschechoslowakei, 1986 nach der Wahl Kurt Waldheims zum österreichischen Bundespräsidenten, 1991 während des slowenischen Unabhängigkeitskrieges, 2000 nach der Bildung einer Kleinen Koalition, nach der Ibiza-Affäre 2019 bis hin zur aktuellen Corona-Krise. Das Land galt als Problemzone, als Sonderfall, als Musterschüler und gleich mehrfach als böser Bube, dem man ganz genau auf die Finger schauen wollte. Das tut die Welt bis heute.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
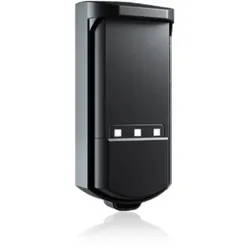
BEA EVOLOOP Radarscanner Anwesenheit/Öffnung 7,0x7,0mBea EVOLOOP Sensor für Schrankensysteme EVOLOOP ist die digitale Alternative zu Induktionsschleifen und Lichtschranken und ersetzt harte Arbeit durch intelligente Arbeit. Dank des 140°-Sichtfeldes können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren und für Ihre Anwendung anzupassen. EVOLOOP kann nicht nur das Öffnen und Schließen der Schranke auslösen, sondern auch Ticketing- und Kennzeichenerkennungssysteme aktivieren. Außerdem kann er sowohl Fahrzeuge als auch Fußgänger (Typ D) schützen, indem es das Risiko eines Kontakts mit dem Schrankenbaum in allen Umgebungen und unter allen Bedingungen reduziert. Anschließen und loslegen Keine staubigen Straßenarbeiten mit lärmenden und schweren Geräten mehr. Genießen Sie eine montagefreundliche, saubere und zeitsparende Erfahrung mit EVOLOOP. Montieren Sie einfach den Sensor, schließen Sie ihn an und starten Sie das Auto-Setup. Verbinden & einstellen Starten Sie über die mobile App ein einfaches Auto-Setup und richten Sie im Handumdrehen 2 vorkonfigurierte Schleifen ein. Falls gewünscht, können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren. Schleifentyp und den Zieltyp auswählen und eine Richtungserkennung zur Querverkehrerkennung hinzufügen. KONFORMITÄT EN 12453 (Typ D) Vielseitige Lösung EVOLOOP passt sich an alle Anwendungen an. Egal, ob Sie ein gebührenpflichtiges Parksystem einrichten wollen oder einen Schutz gegen Kollisionen mit dem Schrankenbaum benötigen. EVOLOOP bietet alles. Bei jedem Wetter, auf allen Oberflächen EVOLOOP kann bei jedem Wetter und auf allen Straßenbelägen installiert werden. Die virtuellen Schleifen sind absolut zuverlässig und widerstandsfähig in allen Umgebungen und Bedingungen. Durch Mikrowellentechnologie ignorieren extreme Wetterbedingungen wie Nebel, starken Regen, Frost oder Schnee. Technische Daten Technologie FMCW, Mowa inside (Mikrowellen) Sendefrequenz 60 GHz Maximales Erfassungsfeld Bis zu 7 m Dichte der Sendeleistung < 20 dBm EIRP Radar-Sichtfeld 140° Öffnungsfeld und 40° in der Höhe Prüfkörper für Schutzklasse D Eckreflektor mit RCS = 0,17 m2 Seitliche Winkeleinstellung -20° bis +20° Stromversorgung* 12-30 V DC +/-10 % – 12-24 V AC +/-10 % Leistungsaufnahme <3 W Einschalt-Spitzenstrom 1.3A Kabellänge 3 m (Standard) Antwortzeit Typischerweise 100 ms (max. 250 ms) Eingang 1 Optokoppler (galvanisch isoliert – polaritätsfrei) LED-Signal 3 RGB LED und 1 weiße LED für Bluetooth® Abmessungen 50 mm x 150 mm x 68 mm (Formfaktor) Temperaturbereich -25 °C bis +55 °C **; 0-95 % relative Luftfeuchtigkeit, nicht kondensierend. Schutzklasse IP65 (IEC/EN 60529) Gehäusematerial/Farbe PC/ASA/Aluminium ADC12 – schwarze Farbe Bluetooth® Betriebsbandbreite: 2402 MHz – 2480 MHz Maximale Sendeleistung: 12 dBm Ausgänge* 2 elektronische Relais (galvanisch getrennt - polaritätsfrei)1 Relais Konformität Dieses Produkt entspricht allen geltenden EG-Richtlinien. Für weitere Informationen, siehe Konformitätserklärung. Bitte beachten Sie, dass externe Stromquellen eine doppelte Isolierung von Primärspannungen gewährleisten müssen. Bei Verwendung einer Wechselstromversorgung ist die maximale Temperatur auf 50 °C begrenzt. Alle Werte wurden unter Standardbedingungen bei einer Temperatur von 25 °C gemessen. Technische Daten können ohne vorherige Ankündigung geändert werden. Für den Bea EVO Loop Sensor wird keine extra Fernbedienung zur Einrichtung benötigt. Die Programmierung findet über eine Handyapp statt, die sich über Bluetooth mit dem Gerät verbindet.898,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Playmobil 71822 Stygimoloch BeobachtungPlaymobil Dinos - Figur, bewegliche Teile, Material: Plastik, 37 Steinen, empfohlen ab 4 Jahren Das Figuren-Set Playmobil 71822 lässt Kinder ein spannendes Dinosaurier-Abenteuer erleben. Es enthält einen Forscher, einen Dinosaurier sowie passendes Zubehör. Die detailreich gestalteten Figuren und16,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Unter Beobachtung, Fachbücher von Manfried RauchensteinerÜber 100 Jahre Geschichte umfasst Manfried Rauchensteiners überarbeitete und erweiterte Neuauflage seines 2017 erstmals erschienenen Buches „Unter Beobachtung. Österreich seit 1918“. Der mehrfach preisgekrönte Historiker bietet damit einen spannenden und abwechslungsreichen Überblick über die historischen Entwicklungen des Landes. Österreich war - und ist - immer wieder für Aufregungen gut. Was 1918 mit der Gründung der Ersten Republik als Experiment begann, war 1938 auch schon wieder gescheitert, was viele Menschen mit Genugtuung registrierten. 1945 stellten die vier Besatzungsmächte das Land unter Kuratel. Und auch in der Folge sorgte Österreich immer wieder für internationale Aufmerksamkeit: 1956 während des Volksaufstands in Ungarn, 1968 bei der Besetzung der Tschechoslowakei, 1986 nach der Wahl Kurt Waldheims zum österreichischen Bundespräsidenten, 1991 während des slowenischen Unabhängigkeitskrieges, 2000 nach der Bildung einer Kleinen Koalition, nach der Ibiza-Affäre 2019 bis hin zur aktuellen Corona-Krise. Das Land galt als Problemzone, als Sonderfall, als Musterschüler und gleich mehrfach als böser Bube, dem man ganz genau auf die Finger schauen wollte. Das tut die Welt bis heute.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unter Beobachtung, Fachbücher von Christoph HoffmannHeutzutage werten Wissenschaftler aus und diskutieren, was von Geräten registriert worden ist. Anders stellte sich die Situation vor der technischen Aufrüstung des Beobachtungsbetriebs dar: Es gab zwar Instrumente, aber ohne Auge und Ohr liess sich schon der Ort eines Sterns am Himmel nicht bestimmen. Die Arbeit der Sinne wurde bereits von Beginn der modernen Naturforschung an als ein unsicherer Faktor im Erkenntnisprozess verstanden. In den Jahren nach 1800 setzte eine neue Entwicklung ein: War bis dahin auf Methode, Übung und Vorschrift vertraut worden, wurde nun der Beobachterorganismus selbst - so wie vorher die Instrumente der Naturforschung - zum Gegenstand der Untersuchung. Dieser Umschwung brachte ein Verständnis der Sinne als Akteure eigener Ordnung mit sich, wie es die Physiologen jener Tage im Begriff des Sinnesapparates zu fassen versuchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.